橫跨東方與西方的資訊撞擊,【英語島電子報】最適合想在英語裡找到知識、趣味和品味的商管人士。 【阿布拉電子報】分享文學性、藝術性與兒童性兼具的兒童繪本,並希望透過繪本和你一起發現孩子的世界。
★ 無法正常瀏覽內容,請按這裡線上閱讀
新聞  健康  udn部落格  
2026/09/22 第1252期  |  訂閱/退訂  |  看歷史報份
銀行存放款 台銀深耕馬祖推廣行動支付 使用 TWQR 消費最高享12.5%回饋
4年首見!國銀活存增幅超越定存 Bankee 揭露存款族3大資金需求
外幣投資 《「我是有錢人」迷思811》你要學的,不是一個人的成功 而是絕大多數人都適用的投資理財方法
Fed升息1碼後怎麼投資?股市前三月恐承壓 國銀揭下一步
金礦 VS 銅鐵 看懂兩大礦業股結構差異

銀行存放款
台銀深耕馬祖推廣行動支付 使用 TWQR 消費最高享12.5%回饋
記者林勁傑/台北即時報導/經濟日報
近年馬祖憑藉獨特戰地文化、自然景觀及特色聚落魅力,吸引大量旅客造訪,帶動當地觀光及消費需求成長。為提升離島地區數位支付普及率並提供旅客更便利的消費體驗,台灣銀行致力協助在地商家接軌數位支付趨勢,自今年7月起陸續於連江縣辦理TWQR推廣說明會,並與連江縣交通旅遊局共同前往各鄉鎮宣導,協助商家導入TWQR收款服務,打造更便利、友善的無現金消費環境。

為鼓勵民眾體驗TWQR支付服務,台灣銀行特別推出馬祖地區專屬消費回饋活動,自9月1日起至12月31日止,民眾於連江縣指定合作TWQR特約商店,使用台灣Pay或支援TWQR之電子支付錢包,以連結金融卡或銀行帳戶方式完成付款,不限消費金額,每筆交易即可享10%現金或點數回饋,每卡最高回饋500元現金或等值點數,回饋總金額有限,額滿為止。

此外,台銀指出,本活動還可與「台銀支付消費最高享台灣Pay 2.5%紅利回饋」優惠併計,民眾若使用「台銀支付」完成消費,最高可享12.5%等值回饋。旅客無論品嚐馬祖特色美食,選購在地伴手禮,或走訪各大熱門景點,皆可享受消費回饋。若再搭配9月啟動的國旅補助措施,更可疊加多重優惠。

TWQR串聯起各金融機構與電支機構,提供「一碼整合、多元支付」的便利服務,商家透過單一QR Code即可受理多種支付工具,提升收款與對帳之效率、降低現金收付風險,隨著數位券整合應用及Inbound跨境消費扣款等新服務上線,亦進一步提升觀光消費便利性。

台灣銀行將持續深耕數位支付向下扎根,並歡迎有意導入TWQR收款服務之在地商家及業者洽詢鄰近分行辦理,共同打造更智慧、便利及友善的數位支付生活圈。

 
4年首見!國銀活存增幅超越定存 Bankee 揭露存款族3大資金需求
記者黃于庭/台北即時報導/經濟日報
國人存款結構正出現新的變化。根據金管會銀行局金融統計資料,2026年上半年活期性存款新增率為5.52%,高於定期性存款的2.18%,為近四年來首度出現活期存款增幅超越定期存款,顯示存款結構出現反轉,民眾需求從單純「哪裡利率高」,逐步轉向「收益與流動性如何兼顧」。

這樣的市場變化,也直接反映在遠東商銀Bankee社群銀行最新推出的「Bankee 靈活存」上。產品9月初上市後首週,即有逾六成Bankee定存用戶選擇開立靈活存。Bankee表示,推出靈活存正是觀察到存款行為正在改變,許多人並非不想定存,而是不希望資金都被鎖住,流動和收益都想要,因此把這個需求直接做進產品裡。

Bankee指出,這套設計背後的概念其實很簡單,就是「先把底打穩,再保留下一步選擇」。以2元定存建立穩定資產底座,再讓1元維持可隨時運用的狀態。也就是說,每1元可以靈活運用的資金,背後先有2元穩定資產作為支撐,存戶不必為了保留彈性,完全犧牲收益。

從上市首週的實際使用情況來看,Bankee也觀察到三種特別典型的資金安排方式。Bankee觀察到,一部分客戶原本就習慣將資金拆成兩部分,一筆放進定存累積較穩定的利息,另一筆則留在活存可隨時運用。因此直接選擇靈活存不用改變原本的資金安排,反而更讓活存的那筆錢提高收益效率。

例如手上有150萬元資金,原本規劃100萬元定存、50萬元留作機動使用,若以100萬元開立Bankee靈活存,一年期定存享固定年利率1.78%,同時可取得最高50萬元(目前優惠年利率2.435%的高利活存額度),若相關資金全年皆符合活動條件並維持滿額,一年稅前利息合計約2萬9,975元。資金分配方式幾乎沒變,差別在於原本為了保留彈性而放在活存的資金,也開始有效生息。

另一個明顯需求出現在高額資金客戶。市場上的高利活存產品不少,但對持有數百萬元資金的人而言,真正的難題往往是優惠額度有限,即使牌告利率很吸睛,真正能享有高利的可能只是整體資金中的一小部分,對大筆資金而言,看的已不只是「最高利率」,而是「有多高的資金真正適用」。以450萬元資金為例,若其中300萬元開立Bankee靈活存,同時可取得最高150萬元、2.435%的高利活存額度,全年皆符合活動條件並維持滿額者,一年稅前利息合計約8萬9,925元。

Bankee也發現,另一類需求來自每月有固定支出的客戶,例如房貸、信貸、保費或家庭開銷都需要一定的資金緩衝,因此即使手上有閒置資金,也不可能全部拿去定存,帳戶裡必須長期保留一筆隨時可以動用的還款或周轉準備金。這筆錢原本就不能被鎖住,但在支出之前可透過靈活存多增加利息收入,也等於是幫忙抵銷一些既有的貸款利息或固定支出成本。

Bankee表示,從上市首週的申請狀況可以觀察到,存款人的資金配置思維正在改變。過去多半是先預留日常周轉所需,剩餘資金再拿去定存增加收益,現在透過靈活存的設計,定存與活存不再各自獨立,反而能讓穩定存下來的資金,進一步帶動機動資金的收益效率,把「穩定」與「靈活」兩種原本分開處理的需求,整合進同一套資金配置中。

 
外幣投資
《「我是有錢人」迷思811》你要學的,不是一個人的成功 而是絕大多數人都適用的投資理財方法
李雪雯/聯合新聞網
就算有人天生好運,每一筆的投資都能夠賺到大錢,但只要不懂得正確的理財方法,最終也是財來財去的過路財神而已。示意圖/AI生成
上上個星期,有一則屬於投資理財領域的小型爆炸性新聞,是《紐約郵報》1日報導,暢銷書《富爸爸窮爸爸》的作者羅伯特.清崎,他靠著宣揚財務成功祕訣賺進大筆財富,卻因龐大的房地產投資,累積驚人的12億美元(約381億元新台幣)債務。且《紐約郵報》1日報導,今年79歲的清崎多次公開談論這個令人咋舌的數字,並主張借錢購買能夠產生收入的資產,是富人最常採用的策略。

此新聞一曝光之後,就引起投資理財界的高度震憾與討論。不過,在其高負債引發外界關注之餘。他的前妻兼商業夥伴金·清崎(Kim Kiyosaki)在接受媒體採訪時則澄清,這筆巨額債務並非由清崎個人承擔,而是來自與合夥人共同持有的房地產投資(https://tw.stock.yahoo.com/news/富爸爸-作者背12億美元債務-前妻揭真相-專家示警-槓桿投資不慎恐變-094400619.html)。且也有專家不忘對一般大眾示警:「若過度仿效這類操作,可能從所謂的『富爸爸債務』變成『窮爸爸破產』」。

以上報導,也讓筆者想起之前,華爾街有一位財經作家—喬納森.克雷蒙,就曾在《會想的人先有錢》中,直接揭露20個沒有廢話的投資建議。他毫不客氣指出:市場策略師、愛吹牛的親友、電視名嘴與抽佣業務,很多時候講的不是投資真相,而是他們想賺你的錢。

喬納森此番所言,真的是把時下非常多的「不負責任投資網紅」的行徑,刻劃的活靈活現。筆者認為,不值得相信的「假投資理財專家」,具有以下的特徵或特性:

首先,極力推崇「槓桿投資」,是每個人都應該奉行的真王道。這些所謂的「假專家」,常常會極力慫恿民眾,透過「借錢投資」的方式,才能讓財富的增速「極大化」。

甚至,他們還會勸說民眾,儘量將槓桿「開到極大」。不但建議民眾將所能借到的錢「借好借滿」之外,還更優先推薦槓桿效果的標的,例如期貨、選擇權,或是倍數做多或做空的 ETF。甚至,還向投資理財大眾們,保證這些高槓桿的標的「適合長期投資」。

其次,只談投資獲利,而從不談其所附帶的風險。在這些「偽專家」的建議中,幾乎只會出現非常驚人的投報率,但卻從來不提「凡是投資,總有風險」這回事。

然而投資理財大眾必須了解:天下要是有如此毫無風險,且能獲大利潤的事,每一個人早就可以藉由此一方式,達到「富可敵國」的境界了。如此一來,這世上哪還需要這些「偽專家」的存在?媒體上,又怎麼還會不時出現投資巨額虧損的新聞,以及眾多汲汲營營、一心只想賺大錢的普羅大眾?

再者,極力吹捧「一夜暴富」是人生勝利組的特徵,卻不談「財富細水長流地增長」才是真正的常態。在這些假專家眼中,從沒有「慢慢累積財富」這回事。因為他們清楚知道:只有一夜暴富的訴求,才能吸引一般大眾的目光,並且讓他們產生心生崇拜及追隨之心。

第四,只談投資(賺錢),不談理財(資產配置)。簡單來說,這些「假專家」都只會談個別標的的轉換及操作,以及短線(通常不會超過一年)的績效好壞,卻從來不談做好理財規劃的核心,應該是與個人風險屬性相關的「資產配置」。

要知道,投資僅僅是理財行為當中的一小部分。就算有 天生好運,每 一筆的投資都能夠賺到大錢。但只要不懂得正確的資產配置及理財方法,最終恐怕也是財來財去的過路財神而已。

最後,也是最值得一般投資理財大眾警惕的是:這些假專家所談的經驗, 幾乎都是單一個案,並無法適用每一個人。亦即這些單一的成功案例,就算 一般投資理財大眾 100%完全複製,也是很難達到一定成功的結果。

簡單來說,想要圓滿達成各項人生目標的民眾,唯一值得採用的方法, 不是某一個人也許是真憑本事,但最有可能只是因為一時好運,所創造出的獨家竅門,而是至少是非常多人採用,都能成功的方法,值得所有投資理財 大眾警惕及慎選!

《免責聲明》本專欄所提供之資訊,均由作者自行蒐集並撰寫完成,所有觀點僅為個人對市場的看法,並非任何投資勸誘或建議。若有引用數字及相關計算,均已力求精確,惟不保證其正確性,也不作為任何投保或購買的建議,對此不負任何法律上的責任。另外,本專欄版權所有,轉載請註明出處。

※延伸閱讀》《李雪雯的健康財富百寶箱》https://www.facebook.com/wealthnotes(若讀者有相關投資理財問題,也歡迎在此專欄或以上粉絲團留言,個人將盡力、盡速回覆),在《聯合新聞網》刊登超過1星期的文章,將會轉貼在個人部落格中:http://swlee0630.blogspot.tw/


 
Fed升息1碼後怎麼投資?股市前三月恐承壓 國銀揭下一步
記者戴玉翔、黃于庭/台北即時報導/經濟日報
美國聯準會宣布將聯邦資金利率調升1碼(25個基點)。路透社資料照

美國聯準會(Fed)三年來首度升息,且最新點陣圖顯示年底前仍有1碼升息空間,股、債、匯市也面臨重新定價。國銀分析,美股企業獲利與科技股基本面仍有支撐,但Fed鷹派論調、美國期中選舉、高油價及地緣政治等因素,將使短期市場波動較大;債市則須留意美債殖利率維持高檔,現階段仍以短天期布局為主;匯市方面,升息預期可望支撐美元,緩和美元下半年偏弱走勢。

台新銀行表示,歷史經驗來看,Fed首次升息後,美股約三個月表現疲弱,後續則開始反彈走向多頭;美股企業獲利仍保持雙位數,預計仍將支撐美股表現,惟短期波動較大。滿水位者可趁財報行情擇機調節漲多部位,保留資金待期中選舉與年底升息落地後再行布局。

類股方面,台新建議優先布局存款體質佳、資產重新定價能力強的大型金融股,並搭配高股東回報類股;隨10至11月大型雲端業者公布財報,若上調2027年資本支出,已展現AI變現能力的科技龍頭與軟體應用股可逢回布局,半導體相關AI基礎設施則著眼中長線、逢回加碼。

債市方面,台新認為短存續期間的防禦性繼續守住,仍以1至3年期公債為主,搭配現金流穩健、存續期間較短、發債供給較少的投資級公司債,「重票息、不追存續期間」。何時拉長存續期間,取決於油價明顯回落,以及通膨年增率高於3%的細項逐步減少;若兩項條件在12月升息落地前後浮現,可開始隨利率反彈分批把公債存續期間拉長。

國泰世華銀行指出,股市方面,科技股獲利優於預期,且明年營收動能持續,可望提供下檔支撐。不過,今年底前美債利率偏高壓抑股市評價,加上美國期中選舉在即,以及相關業者提及審慎推進AI發展,且明年資本支出增幅較今年趨緩,將導致股市容易震盪。

利率及匯市方面,國泰世華表示,9月升息1碼後,市場定價年底高機率仍有1碼升息空間,伴隨公債、信用債發債量持續上升,須留意美債殖利率仍維持高檔震盪。升息預期同樣支撐美元指數,將緩和下半年美元偏弱態勢;惟全球主要央行同步升息,預期短線美元指數於100附近震盪。

中國信託銀行指出,第4季在鷹派論調、期中選舉及高油價影響下,研判美國10年期公債殖利率將維持偏高水位。不過,本次FOMC會後短率大幅上揚、長率尚稱穩定,顯示市場主要重新定價近期政策變動,而非同步大幅上修長期通膨或長期利率風險;若地緣衝突沒有進一步惡化,2027年上半年有望看到長率適度回落。

股市方面,中信統計1988年以來七次升息周期,美股通常會在升息初期承壓,前三個月平均下跌2%,但壓力不會持續太久,接下來12個月平均上漲9%。最大例外為2022年,關鍵在於後續升息是否不斷超過市場預期。中信目前定調此次為「風險管理式升息」,認為美股走勢不致出現如2022年的持續性傷害,投資上仍建議降低單一主題集中度、適度提高部位彈性,利用市場震盪時布局。

 
金礦 VS 銅鐵 看懂兩大礦業股結構差異
記者廖賢龍/即時報導/經濟日報
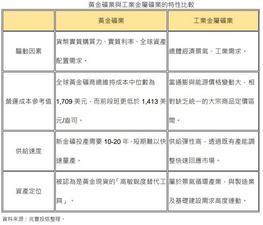
黃金礦業與工業金屬礦業的特性比較。(資料來源:兆豐投信整理)
隨著美國經濟與就業數據仍具韌性,市場對於2026年調升利率預期升溫,在政策利率與潛在利息成本走高環境下,大宗商品投資人或將調整策略。兆豐投信計量投資團隊指出,許多人常將「黃金礦業」與一般的「工業金屬礦業」混為一談,但在面對潛在利率調升環境時,兩者在營運槓桿、供給剛性及資產特性上,展現截然不同的結構特性。

兆豐美國黃金礦業ETF(009832)經理人吳朋鴻表示,一般工業礦業(如銅、鋰、鐵等)往往受全球製造業與景氣擴張速度驅動。當聯準會為抑制通膨而採取升息措施時,這意味著柴油、人力、採礦設備等營運成本仍具備黏性,相對容易直接侵蝕工業金屬礦商的實際淨利。

相比之下,黃金礦業卻能展現出獨特的財務槓桿與營運彈性。根據世界黃金協會統計至2025年第4季,全球黃金礦商的總維持成本中位數為1,709美元/盎司;其中位居成本控管優勢的前四分之一,其總維持成本更低於1,413美元/盎司。當黃金價格反映貨幣實質價值,在固定營運成本相對受控,金礦企業的潛在利潤增幅有機會高於商品價格本身。

除此之外,黃金礦業與工業金屬礦業供給剛性大不同。工業金屬礦商若面對短期價格高漲,通常能在較短時間內,藉由提高既有礦場的開採稼動率或重啟舊礦來增加供給,反而容易引發供給過剩。然而,黃金則具備較高的供給剛性。根據Statista統計結果,黃金新礦區從早期的地質探勘、環境評估到最終正式投產,通常需要10到20年時間,意味著短期難有大量新產能湧入市場,這種獨特的產業屏障,為金礦商營運提供基本面支撐。

在投資角色定位,工業金屬礦業與經濟循環週期高度連動,而黃金礦業則被市場視為黃金現貨的「高敏銳度替代工具」。投資人若單純選擇佈局黃金現貨或黃金ETF,其潛在表現與商品價格呈現1:1連動。但面對市場進行重新定價時,配置黃金礦業,除了能透過企業營運參與金價波動帶來的彈性空間,亦能同步參與金礦企業的股利政策,為投資組合增添更靈活配置效益。

 
•20年黃斑部裂孔病史拖成視網膜剝離?!不要等失明危機到來才就醫
67歲李阿姨患有700度高度近視,20年前便被診斷左眼黃斑部裂孔,但因當時視力尚可,加上擔心手術風險,始終未接受治療。直到日前左眼突然出現大量飛蚊,隨後鼻側視野遭大片黑影遮蔽,且黑影快速向中央擴散,驚覺情況不對,才緊急就醫。進一步透過光學相干斷層掃描檢查,確認她不僅罹患高度近視造成的全層黃斑部裂孔,更已併發嚴重視網膜剝離,裂孔周圍還堆積大量黃斑部增生組織,若未及時接受手術,恐面臨永久失明危機。

•麻辣鍋控必收!馬辣新品牌「菊花盛開」吃鍋爆打小人,撈王與百年德莊鍋底進駐信義區
想吃火鍋,也想順便放鬆心情?近期兩家話題鍋物品牌接連展店,帶來截然不同的用餐體驗。馬辣集團全新品牌「菊花盛開 麻辣老火鍋」以重慶牛油鍋、爆打小人儀式引爆社群討論;撈王鍋物料理則進駐統一時代百貨台北店,從空間、蔬菜到創意肉滑全面升級,打造信義商圈裡的城市山野聚所。
 
本電子報著作權均屬「聯合線上公司」或授權「聯合線上公司」使用之合法權利人所有,
禁止未經授權轉載或節錄。若對電子報內容有任何疑問或要求轉載授權,請【
聯絡我們】。
  免費電子報 | 著作權聲明 | 隱私權聲明 | 聯絡我們